Στις 7 προτιμώμενες τραπεζικές μετοχές της UBS παραμένει η Πειραιώς και το 2026, ανάμεσα στις Barclays, ING, Santander, SocGen, ABN και Erste, σύμφωνα με το «European Banks 2026 Outlook» της ελβετικής τράπεζας.
Η UBS διατηρεί την τιμή στόχο της Πειραιώς στα 9,20 ευρώ, υποδηλώνοντας ανοδικό περιθώριο 28% και μερισματική απόδοση στο 5,5%.
Ως η μεγαλύτερη τράπεζα στην Ελλάδα με καταθέσεις και επιχειρηματικά δάνεια, αποτελεί καθαρό «στοίχημα» στην ιστορία της ανάκαμψης της ελληνικής οικονομίας και του επενδυτικού κύκλου των επιχειρήσεων, εξηγεί. Έχει βγει από την κρίση με σχετικά χαμηλά NPEs (2,5%) και ισχυρή κερδοφορία, με τη UBS να προβλέπει ROTE (απόδοση ιδίων κεφαλαίων) στα μέσα επίπεδα με δείκτη CET1 14% έως το 2027.
Είναι μία από τις κορυφαίες τράπεζες λιανικής τραπεζικής στην Ελλάδα με το μεγαλύτερο μερίδιο στις καταθέσεις όψεως, με αποτέλεσμα το σχετικά χαμηλό κόστος χρηματοδότησης, προσθέτει επίσης η UBS.
Βρίσκεται μάλιστα σε ένα κρίσιμο σημείο καμπής, όπου τα καθαρά έσοδα από τόκους (NII) έχουν σταθεροποιηθεί και αναμένεται ανάπτυξη.
Στην εκτίμηση της UBS, είναι μία από τις φθηνότερες τράπεζες στην Ευρώπη με P/E 6,5x (εκτιμώμενα για το 2027), ενώ διαπραγματεύεται μόλις πάνω από το TNAV (1,1x). Επίσης, πιστεύει ότι το βιώσιμο ROTE της είναι 15,7% με στοχευμένο CET1 13,0%.
Η απόκτηση της Εθνικής Ασφαλιστικής, μιας μεγάλης ασφαλιστικής στην Ελλάδα θα προσθέσει κέρδη ανά μετοχή (EPS) και ROTE, με περαιτέρω ανοδικό δυναμικό στις εκτιμήσεις της UBS λόγω των συνεργιών από τη συναλλαγή.
Η Πειραιώς βρίσκεται σε μοναδική θέση με σημαντικό ποσό αναβαλλόμενων φορολογικών απαιτήσεων, εκτός από το κεφάλαιο CET1, το οποίο με την πάροδο του χρόνου θα μπορούσε να μετατραπεί σε CET1, κάτι που υποδεικνύει περαιτέρω ανοδικό δυναμικό στις εκτιμήσεις της για τη συνολική απόδοση (πληρωμές) 52% μεσοπρόθεσμα.
Συνολικά ο ελβετικός οίκος εκτιμά το ελληνικό banking ως τμήμα του «ισχυρού πυρήνα» της ευρωπαϊκής αγοράς: υψηλές αποδόσεις, ανταγωνιστικό επίπεδο χρηματορροών, παρουσία στις κορυφαίες επιλογές των αναλυτών της UBS και ενεργή στρατηγική επέκτασης μέσω στοχευμένων εξαγορών.
Η Eurobank και η Εθνική Τράπεζα βρίσκονται σταθερά στο άνω τμήμα της ευρωπαϊκής κατάταξης ως προς την απόδοση ιδίων κεφαλαίων, επιβεβαιώνοντας ότι η κερδοφορία τους δεν αποτελεί συγκυριακό φαινόμενο, αλλά αποτέλεσμα σταθερής βελτίωσης ποιότητας ενεργητικού και συγκράτησης κόστους.
Παράλληλα, η Alpha Bank ενισχύει τον συνολικό ελληνικό «μέσο όρο» με απόδοση ταμειακής ροής που υπερέχει έναντι πολλών δυτικοευρωπαϊκών ομίλων, ενώ οι πρόσφατες εξαγορές που καταγράφονται στο report της προσδίδουν διακριτό αναπτυξιακό χαρακτήρα.
Η UBS, για τις ελληνικές τράπεζες, πλην της Εθνικής, έχει προχωρήσει σε βελτίωση των εκτιμήσεων της για τα κέρδη ανά μετοχή του 2026.

Το 2026 σε επίπεδο οικονομιών
Σε μάκρο επίπεδο, το 2026 η UBS δεν αναμένει αλλαγές σε επίπεδο πολιτικής, αλλά θα υπάρξει μεταβλητότητα στους τίτλους σταθερού εισοδήματος εξαιτίας των δημοσιονομικών ελλειμμάτων. Γι’ αυτό και δεν αποκλείεται η εστίαση να είναι στην κλίμακα και τον κίνδυνο των τραπεζικών συμμετοχών σε κρατικά χρέη.
Αν οι αμυντικές και αναπτυξιακές δαπάνες της Γερμανίας και της ΕΕ δεν μπορούν να στηρίξουν το τρέχον επίπεδο στις προσδοκίες για τα επιτόκια, η UBS αναμένει οι επενδυτές στις τράπεζες να ανησυχήσουν για χαμηλότερα επιτόκια, πυροδοτώντας ενδεχομένως την κατοχύρωση κερδών στις τραπεζικές μετοχές, ιδιαίτερα στις αγορές με γρηγορότερη προσαρμογή όπως η Ελλάδα, η Ιρλανδία, η Ιταλία, η Πορτογαλία και η Ισπανία.
Ξεχωρίζουν οι οικονομίες της Ελλάδας και της Ισπανίας
Σε κάθε περίπτωση, η UBS θεωρεί ότι τα δημόσια οικονομικά στην Ευρώπη είναι ένα μόνιμο σημείο που δείχνει πόσο ευάλωτες είναι οι οικονομίες. Τα προβλήματα είναι κατανοητά και τα νούμερα είναι ξεκάθαρα, αναφέρει.
Οι προϋπολογισμοί των κυβερνήσεων, που επεκτάθηκαν λόγω των δαπανών κατά τη διάρκεια της πανδημίας COVID, τα σχέδια για αύξηση των δαπανών για άμυνα και υποδομές σε ορισμένες αγορές και οι δυσκολίες στη μείωση των υπαρχόντων προτύπων δαπανών βρίσκονται σε πιο δύσκολη θέση.
Η εκτίμηση της UBS είναι για επιτάχυνση της ονομαστικής ανάπτυξης του ΑΕΠ στις περισσότερες ευρωπαϊκές αγορές, με την Ελλάδα και την Ισπανία να ξεχωρίζουν
Η πρόσφατη αναγκαία εστίαση στον προϋπολογισμό του Ηνωμένου Βασιλείου, συμπεριλαμβανομένων των υπονοούμενων πολιτικών αβεβαιοτήτων γύρω από τους φόρους στις τράπεζες, και οι συνεχιζόμενες προκλήσεις για την ψήφιση προϋπολογισμού στη Γαλλία δεν είναι, κατά τη γνώμη της, τα τελευταία τέτοια ζητήματα.
Η εκτίμηση της UBS είναι για επιτάχυνση της ονομαστικής ανάπτυξης του ΑΕΠ στις περισσότερες ευρωπαϊκές αγορές, με την Ελλάδα και την Ισπανία να ξεχωρίζουν. Η ονομαστική ανάπτυξη είναι αυτή που οδηγεί τις τράπεζες (και τα φορολογικά έσοδα, τα οποία είναι καθοριστικά όταν σκεφτόμαστε τα δημόσια οικονομικά, τις πολιτικές ενέργειες και τις απόψεις για τα επιτόκια, εξηγεί).
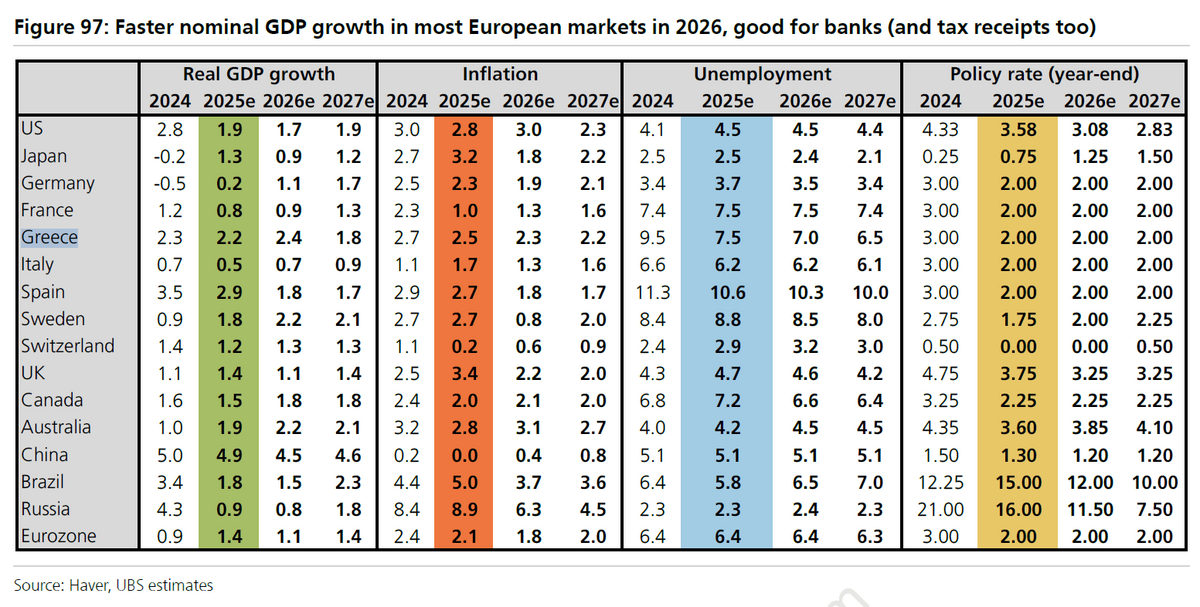
Ωστόσο, τα τρέχοντα δημοσιονομικά ελλείμματα, ακόμη και όταν τα ποσοστά ανεργίας είναι χαμηλά και τα επίπεδα κρατικού χρέους είναι υψηλά, αποτελούν πρόβλημα που θα γίνει πιο οξύ όταν οι ευρωπαϊκές οικονομίες αντιμετωπίσουν ξανά κινδύνους ύφεσης. Τότε, οι νομισματικές αρχές ενδέχεται να χρειαστεί να επιστρέψουν στην αγορά κρατικού χρέους, χρησιμοποιώντας νέους μηχανισμούς στήριξης που δεν έχουν δοκιμαστεί ακόμη.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.