Η HSBC αναθεωρεί ανοδικά τις εκτιμήσεις τους για τα κέρδη των ελληνικών τραπεζών, προβλέποντας πλέον ρυθμό αύξησης κερδών ανά μετοχή (EPS CAGR) 9% την περίοδο 2025-2027, χάρη σε ισχυρότερα βασικά έσοδα και χαμηλότερο κόστος κινδύνου.
Ωστόσο, μετά το εντυπωσιακό ράλι των μετοχών κατά περίπου 75% από τις αρχές του έτους, ο οίκος εκτιμά ότι οι αποτιμήσεις πλησιάζουν τα επίπεδα των αναπτυγμένων αγορών, υιοθετώντας πιο επιλεκτική στάση.
H HSBC θεωρεί ότι η προσοχή πρέπει να στραφεί στη διατήρηση της κερδοφορίας και στην ποιότητα κεφαλαίων, παρά στις άμεσες προσδοκίες για νέα άνοδο. Η τράπεζα ανεβάζει τις συνολικές εκτιμήσεις κερδών για τον κλάδο κατά 4-7% για τα έτη 2026-2027, κυρίως λόγω της σταθεροποίησης των επιτοκίων της ΕΚΤ στο 2%, της ανθεκτικότητας των προμηθειών και της ήπιας μείωσης του κόστους κινδύνου. Ωστόσο, επισημαίνει ότι οι πολλαπλασιαστές αποτίμησης πλησιάζουν πλέον τον μέσο όρο των ανεπτυγμένων τραπεζών, περιορίζοντας τις ευκαιρίες για γενικευμένο re-rating. Η έμφαση, σύμφωνα με την HSBC, μετατοπίζεται πλέον από το «άλμα αποτίμησης» στην επιλογή μετοχών που συνδυάζουν ισορροπία αποδόσεων, μερισμάτων και κεφαλαιακής ποιότητας.
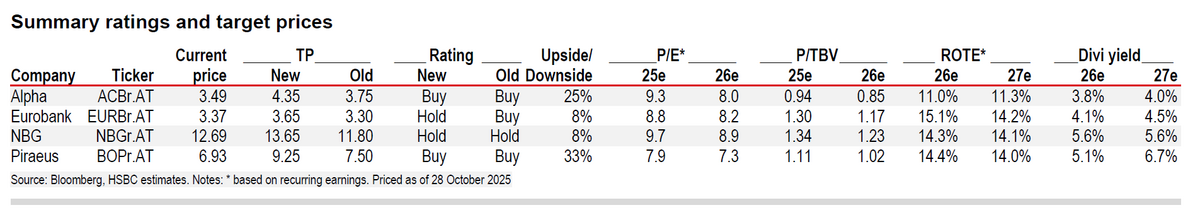
Στο πλαίσιο αυτό, υποβαθμίζει τη Eurobank σε “Hold” από “Buy”, διατηρεί “Hold” για την Εθνική Τράπεζα, ενώ επαναλαμβάνει “Buy” για την Alpha Bank και την Τράπεζα Πειραιώς. Με βάση τις νέες εκτιμήσεις, ο κλάδος διαπραγματεύεται κατά μέσο όρο με P/E 8,1 φορές και P/TBV 1,1 φορές για το 2026, τιμές που προσεγγίζουν τον ευρωπαϊκό μέσο όρο.
Τράπεζα Πειραιώς: Τιμή στόχος 9,25 ευρώ (+33%) και σύσταση “Buy”
Η Τράπεζα Πειραιώς παραμένει η πιο ελκυστική επιλογή για την HSBC, με νέα τιμή στόχο €9,25 (+33%) και σύσταση “Buy”. Ο οίκος επισημαίνει ότι οι πρόσφατες εκδόσεις AT1 ύψους €1 δισ. ενίσχυσαν κατά 110 μονάδες βάσης τον δείκτη κεφαλαιακής επάρκειας, επιτρέποντας υψηλότερες διανομές μερισμάτων (πλέον 60% payout ratio). Με P/E 7,3 φορές και P/TBV 1,0 φορά, η μετοχή εμφανίζει έκπτωση 12% έναντι των ανταγωνιστών, ενώ η HSBC εκτιμά ότι η έγκριση για εφαρμογή του «Δανέζικου συμβιβασμού» στην ενοποίηση της Εθνικής Ασφαλιστικής θα μπορούσε να προσθέσει επιπλέον 100 μονάδες βάσης στα κεφάλαια, λειτουργώντας ως καταλύτης για τη μετοχή.
Alpha Bank: Τιμή στόχος 4,35 ευρώ (+25%) και σύσταση “Buy”
Η HSBC χαρακτηρίζει την Alpha Bank ως τη μετοχή με τον μεγαλύτερο δυναμισμό κερδοφορίας σε όλη την περιοχή CEEMEA (εκτός Τουρκίας), προβλέποντας EPS CAGR 16% για το διάστημα 2025-2027. Η αναβάθμιση της τιμής στόχου στα €4,35 (+25%) αντανακλά υψηλότερη κερδοφορία, μείωση του κόστους ιδίων κεφαλαίων (COE στο 13,7% από 14,25%) και ισχυρό κεφαλαιακό προφίλ (CET1 18,6% για το 2025). Ο οίκος σημειώνει ότι η τράπεζα συνεχίζει να διαπραγματεύεται κάτω από τη λογιστική της αξία (0,85 φορές P/TBV), ενώ η συμμετοχή της UniCredit και τα συνεχιζόμενα buybacks λειτουργούν υποστηρικτικά για τη μετοχή.
Eurobank: Τιμή στόχος 3,65 ευρώ (+8%) και σύσταση “Hold”
Η HSBC υποβαθμίζει τη Eurobank σε “Hold”, παρά την αύξηση της τιμής στόχου στα €3,65, εκτιμώντας ότι η τρέχουσα αποτίμηση (1,2 φορές P/TBV και 9 φορές P/E για το 2026) ενσωματώνει ήδη μεγάλο μέρος των θετικών προσδοκιών. Αν και η τράπεζα εμφανίζει ROTE 15,1% για το 2026 και ισχυρό ιστορικό κεφαλαιακών αποδόσεων, η HSBC θεωρεί ότι η ανοδική δυναμική είναι περιορισμένη. Ο οίκος προτιμά την OTP (ουγγρική τράπεζα) έναντι Eurobank και ΕΤΕ, σημειώνοντας ότι η διαφορά αποτίμησης μεταξύ τους έχει σχεδόν μηδενιστεί.
Εθνική Τράπεζα: Τιμή στόχος 13,65 ευρώ (+8%) και σύσταση “Hold”
Για την ΕΤΕ, η HSBC ανεβάζει την τιμή στόχο στα €13,65 (από €11,80) και διατηρεί σύσταση “Hold”, επισημαίνοντας ότι η μετοχή έχει ήδη ενσωματώσει τις θετικές προσδοκίες για αυξημένες διανομές μερίσματος ( άνω του 60% payout ratio). Η μετοχή έχει ενισχυθεί περίπου 65% από τις αρχές του έτους, υπεραποδίδοντας του ευρωπαϊκού δείκτη τραπεζών, ενώ το premium 17% έναντι της Πειραιώς θεωρείται υπερβολικό δεδομένων των παρόμοιων προοπτικών κερδοφορίας και μερισματικών αποδόσεων.
Η HSBC αναμένει ότι το γ’ τρίμηνο 2025 θα σηματοδοτήσει το χαμηλότερο σημείο για τα καθαρά έσοδα τόκων (NII), καθώς το Euribor σταθεροποιήθηκε στο 2%, ενώ από το δ’ τρίμηνο θα αρχίσει σταδιακή ανάκαμψη. Η τράπεζα προβλέπει συνολική μείωση 3% στα επαναλαμβανόμενα κέρδη των τεσσάρων συστημικών τραπεζών έναντι του β΄ τριμήνου, με την Alpha να ξεχωρίζει με άνοδο 6%, την Πειραιώς σταθερή, την ΕΤΕ στο -4% και τη Eurobank στο -8%.
Η HSBC διατηρεί θετική στάση για τον κλάδο, αλλά επισημαίνει ότι «τα περισσότερα καλά νέα έχουν ήδη προεξοφληθεί». Με τις αποτιμήσεις πλέον κοντά στα επίπεδα των αναπτυγμένων αγορών, ο οίκος είναι πιο επιλεκτικός με τις ελληνικές τράπεζες διαλέγοντας την Alpha Bank και την Πειραιώς για τη δυναμική κερδοφορίας και τα περιθώρια rerating, και την Eurobank και την ΕΤΕ για σταθερές αλλά πλήρως αποτιμημένες επιδόσεις.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.