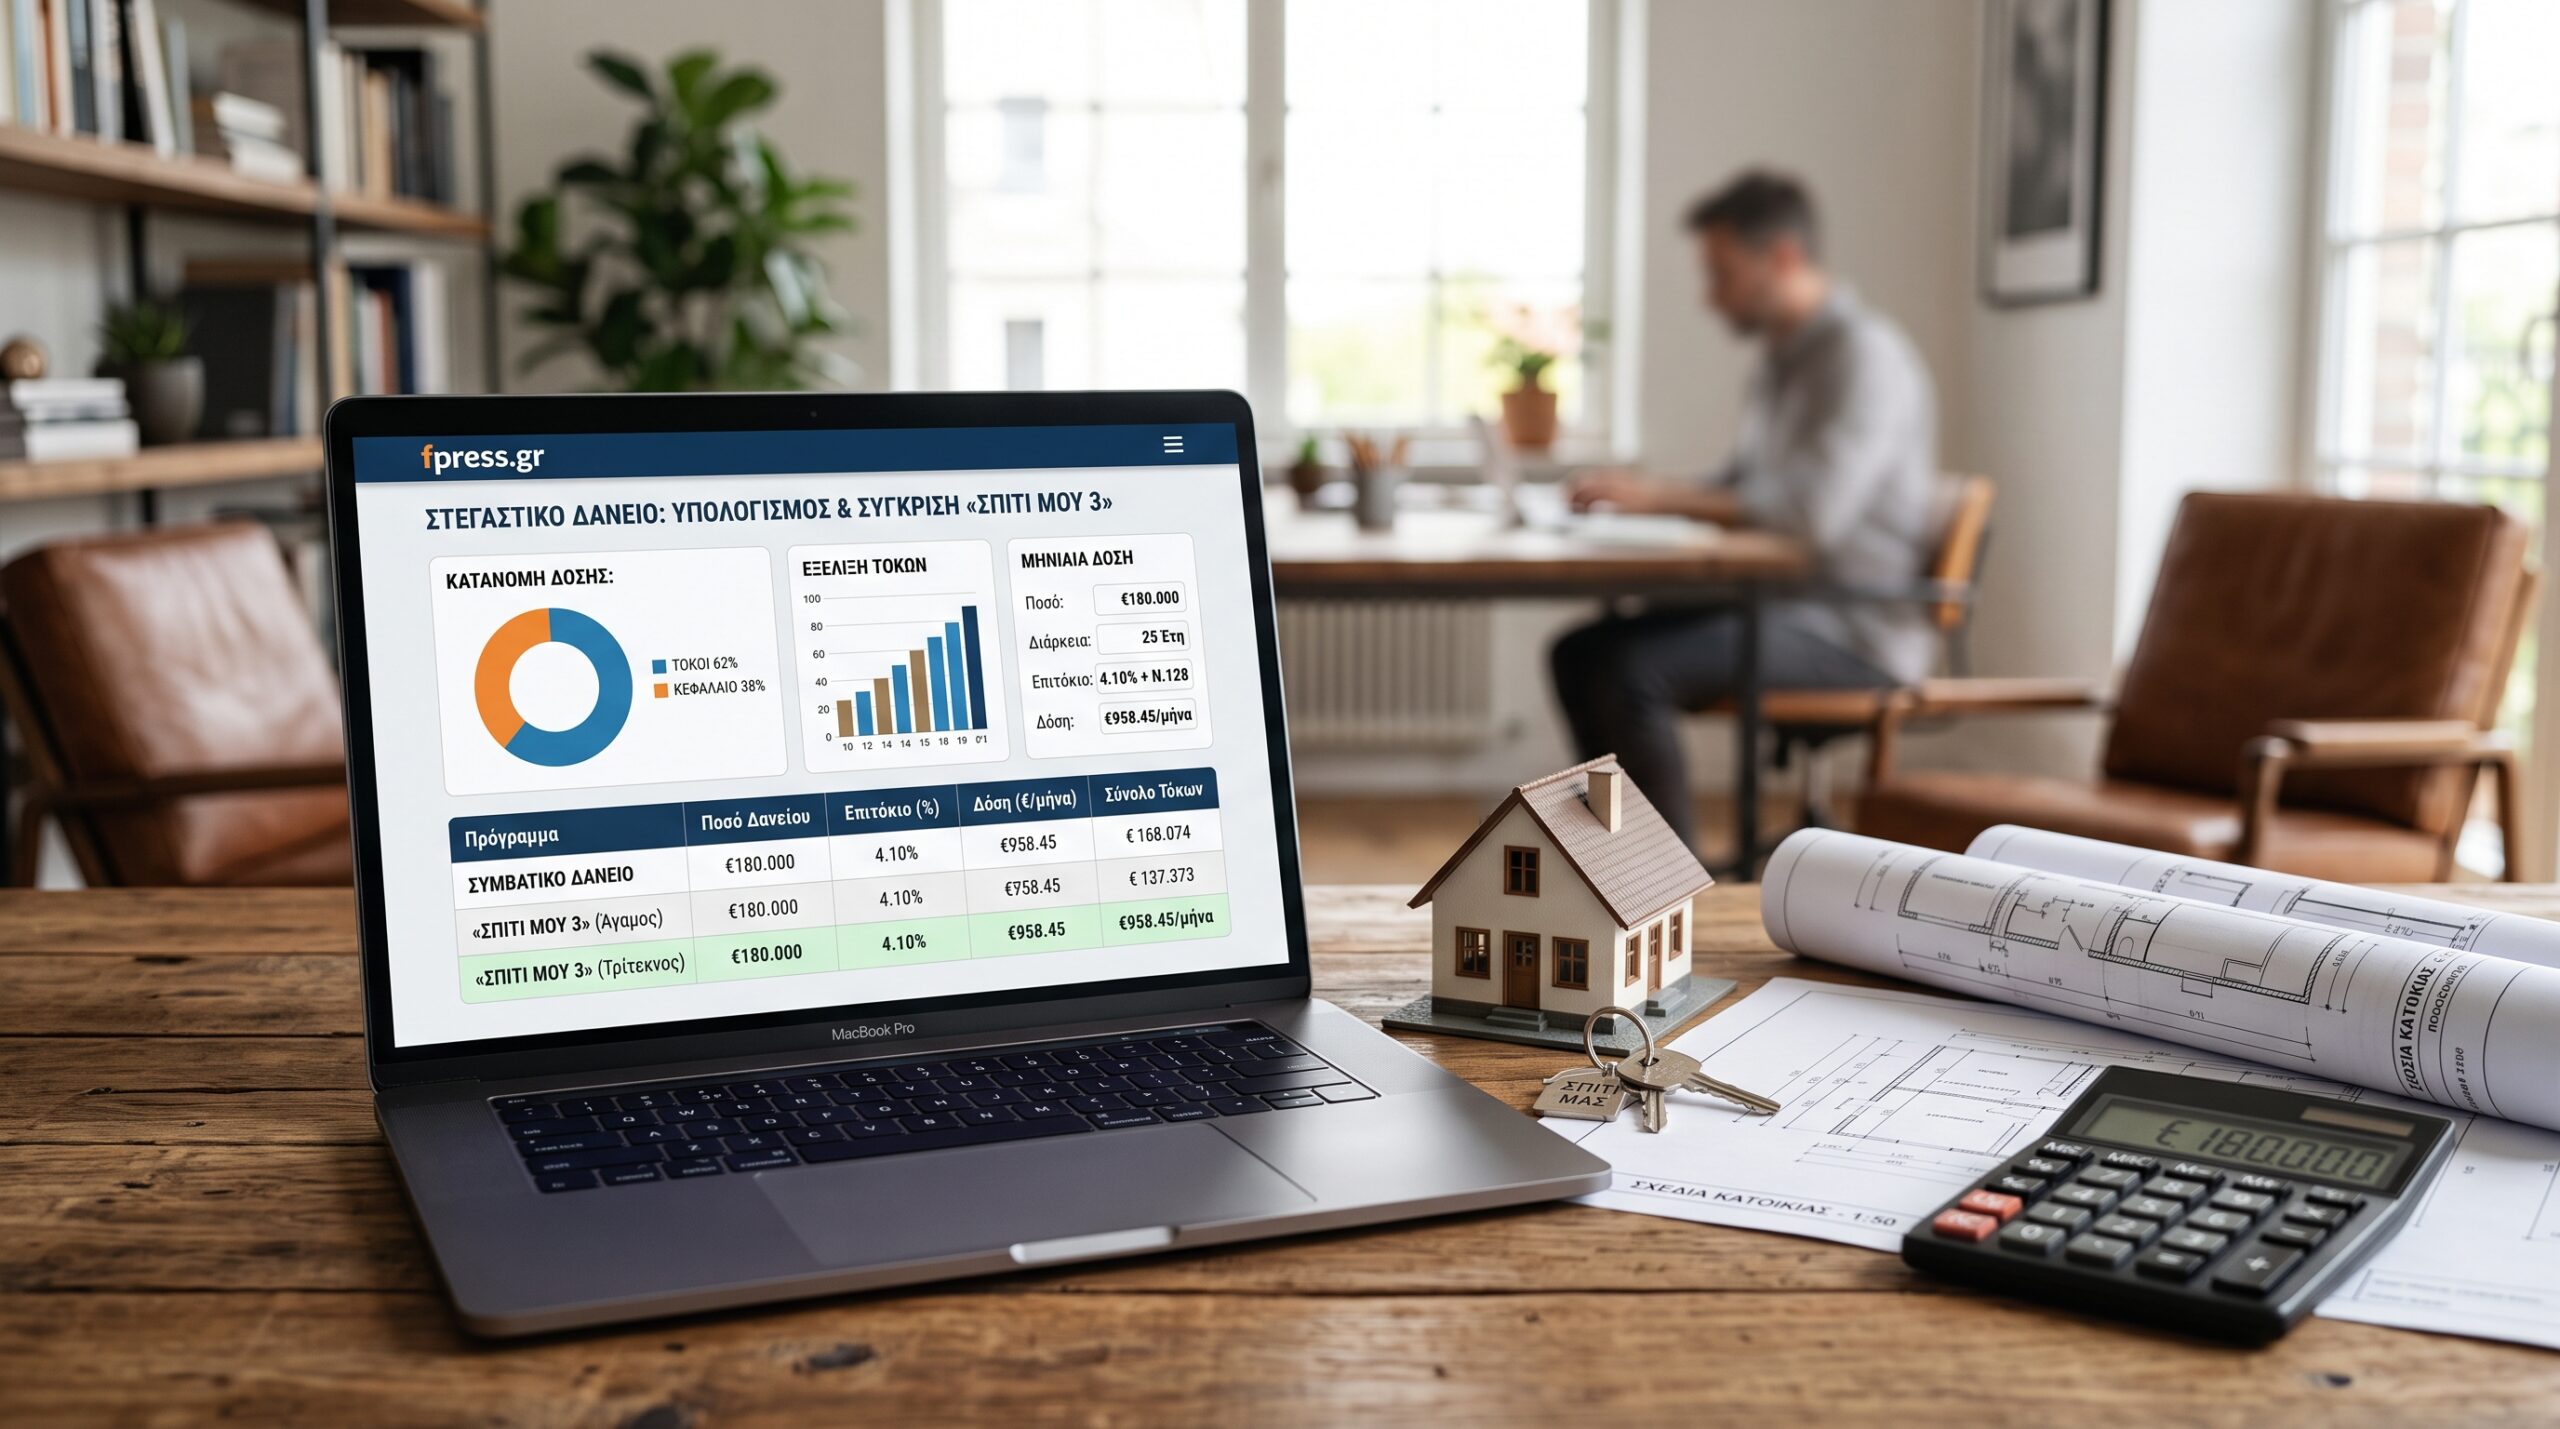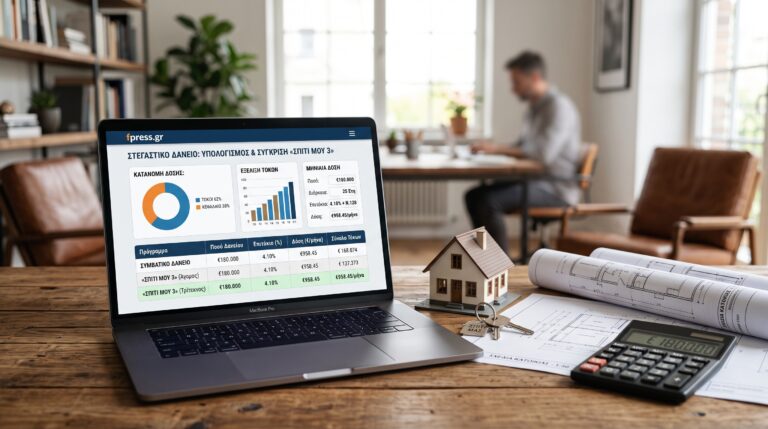
Το εργαλείο για το «σπίτι μου» επανέρχεται από χθες στο προσκήνιο μετά την εξαγγελία του πρωθυπουργού ότι αναζητεί πόρους 2 δις. ευρώ μέσω Ταμείου Ανάκαμψης, προκειμένου να χρηματοδοτήσει το β’ μέρος του προγράμματος «σπίτι μου. Μάλιστα, γνωστοποιώντας την πρόθεση να διευρύνει το ηλικιακό όριο και σε όσους διανύουν τη 10ετία των 40 με 50, ουσιαστικά βάζει σε κατάσταση αναμονής σχεδόν όλους τους υποψήφιους δανειολήπτες καθώς λίγοι είναι αυτοί που έχουν συμπληρώσει το 50 έτος της ηλικίας τους και ακόμη ψάχνουν για ένα μεγάλο στεγαστικό δάνειο.
Έχουμε δύο μεγάλες εξελίξεις μπροστά μας. Η πρώτη είναι η έναρξη της διαδικασίας αποκλιμάκωσης των επιτοκίων. Πιθανότατα στις 6 Ιουνίου θα έχουμε την 1η πτώση και το τι θα γίνει μετά αποτελεί πραγματικό ερώτημα. Γιατί αυτό ενδιαφέρει; Για να κάνουμε μια εκτίμηση του πώς θα κινηθεί το επιτόκιο δανεισμού από εδώ και στο εξής. Το πιθανότερο είναι ότι θα υπάρξουν 3-4 μειώσεις μέσα στους επόμενους μήνες αλλά αυτό που ενδιαφέρει είναι το πώς αυτές οι μειώσεις θα περάσουν και στα σταθερά και στα κυμαινόμενα επιτόκια δανεισμού.
Φυσικά, η β’ φάση του προγράμματος «Σπίτι μου» είναι το πολύ ισχυρό κίνητρο για να περιμένει κανείς. Πολύ απλά, διότι αν επαναληφθεί το ίδιο… έργο με την προηγούμενη φορά, και δοθούν επιδοτήσεις της τάξεως του 75% του επιτοκίου (συν το χάρισμα της ειδικής εισφοράς του 0,12%), αυτομάτως θα προκύψει κέρδος ακόμη άνω των 3000 ευρώ τον μήνα. Φυσικά, τον κάθε υποψήφιο δανειολήπτη τον ενδιαφέρει το χειροπιαστό και όχι η θεωρία. Γι’ αυτό και το εργαλείο υπολογισμού, βγάζει ακριβώς τη μηνιαία δόση του δανείου που θα μπορεί να προκύψει και με το πρόγραμμα και χωρίς αυτό. Προφανώς και στον νέο γύρο θα υπάρξουν περιορισμοί όσον αφορά στο ύψος του δανείου που θα μπορεί να εκταμιευτεί. Στον πρώτο κύκλο ήταν 150.000 ευρώ για αγορά σπιτιού αξίας έως 200.000 ευρώ. Οι νέοι όροι θα προκύψουν αφού ανάψει το πράσινο φως για την προώθηση του προγράμματος. Κάντε πάντως τους υπολογισμούς σας και θα διαπιστώσετε το πολύ μεγάλο όφελος που προκύπτει και λόγω της μείωσης της δόσης αλλά και εξαιτίας της «ασφάλειας» που εξασφαλίζει μια τόση μεγάλη επιδότηση επιτοκίου.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.