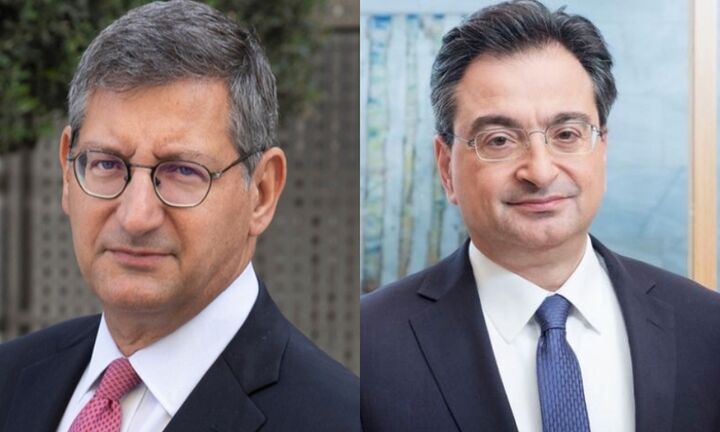
Ο Φωκίων Καραβίας (Eurobank) και ο Παύλος Μυλωνας (Εθνική Τράπεζα) συμμετείχαν στο 12ο Ετήσιο Συμπόσιο Χρηματοοικονομικών Εταιρειών της περιοχής Κεντρικής και Ανατολικής Ευρώπης, Μέσης Ανατολής και Αφρικής (CEEMEA).
Τα βασικά συμπεράσματα για τις ελληνικές τράπεζες (ΕΤΕ, Eurobank) είναι ότι συνολικά βρίσκονται σε καλό δρόμο για να επιτύχουν ή να υπερβούν τις προβλέψεις τους για την περίοδο 2024-2026 σε βασικούς δείκτες όπως π.χ. στα επιτοκιακά περιθώρια κερδοφορίας NIMs, τους δείκτες αποδοτικότητας ROTE, στην αύξηση των χορηγήσεων, στους δείκτες εποπτικών κεφαλαίων CET1 αλλά και στο κόστος κινδύνου.
«Οι ελληνικές τράπεζες αναμένουν ότι οι επιχειρηματικές χορηγήσεις θα παραμείνουν ο βασικός μοχλός ανάπτυξης των χορηγήσεων κατά την περίοδο 2024-2026, αλλά οι προσθήκες από τα «ρυθμισμένα» εξυπηρετούμενα δάνεια, δηλαδή τα μη εξυπηρετούμενα δάνεια που είχαν πωληθεί προηγουμένως και άρχισαν να αποδίδουν ξανά, αναμένεται να αποτελέσουν μεγαλύτερο θέμα από το 2027 και μετά. Όσον αφορά την κατανομή κεφαλαίου, η ΕΤΕ τόνισε ότι η εταιρεία βρίσκεται σε άνετη πορεία για έναν δείκτη διανομής μερίσματος 30%/40%/50% το 2024/2025/2026, υποθέτοντας ότι δεν υπάρχουν άλλες προτεραιότητες κατανομής κεφαλαίου. Η εταιρεία δεν αποκλείει περαιτέρω αυξήσεις του δείκτη διανομής μερίσματος μετά το 2026.
Η διοίκηση της Eurobank επιβεβαίωσε ότι η καθοδήγησή της για την κατανομή κεφαλαίου υποθέτει σταδιακή αύξηση του δείκτη διανομής σε 30%/40%/50% το 2024/2025/2026, ενώ η Eurobank εξετάζει επίσης δύο ευκαιρίες ανόργανης ανάπτυξης που αφορούν: (1) εταιρεία εξαγοράς και χρηματοδότησης εμπόρων μέσω POS στη Δυτική Ευρώπη (με συνεργάτη) και (2) μιας επιχείρησης διαχείρισης περιουσίας στην Ανατολική Μεσόγειο.
Η Eurobank επανέλαβε ότι η εταιρεία θα περιγράψει τις λεπτομερείς προοπτικές για τις συνέργειες από την εξαγορά της Ελληνικής Τράπεζας Κύπρου με τα αποτελέσματα του τρέχοντος έτους που θα ανακοινωθούν το 2025», επισημαίνει η Goldman Sachs.
Ο οίκος Goldman Sachs διατηρεί τις συστάσεις αγοράς για τις δύο τράπεζες με τιμές στόχους τα 11 ευρώ για τη Εθνική Τράπεζα και τα 2,7 ευρώ για τη Eurobank.
«Διατηρούμε την αξιολόγηση αγοράς (Buy) για τη Eurobank και αποτιμούμε τη μετοχή χρησιμοποιώντας μια κεφαλαιακά προσαρμοσμένη μεθοδολογία ROTE/COE για να φτάσουμε στον 12μηνο στόχο τιμής μας στα 2,7 ευρώ ανά μετοχή. Οι βασικοί κίνδυνοι για την επενδυτική μας άποψη και τον στόχο τιμής περιλαμβάνουν: (1) ασθενέστερο του αναμενόμενου μακροοικονομικό περιβάλλον, (2) δυσμενείς ρυθμιστικές αλλαγές, (3) χαμηλότερες ανταγωνιστικές πιέσεις που επηρεάζουν την τιμολόγηση και τους όγκους, (4) χαμηλότερη του αναμενόμενου αύξηση του χαρτοφυλακίου εξυπηρετούμενων δανείων, (5) σημαντική μείωση της αντίληψης κινδύνου που επηρεάζει το CoE και την αποτίμηση, και (6) αρνητικές κεφαλαιακές εκπλήξεις», καταλήγει η επενδυτική τράπεζα.
«Αξιολογούμε την ΕΤΕ με σύσταση αγοράς (Buy) και αποτιμούμε τη μετοχή χρησιμοποιώντας μια μεθοδολογία ROTE/COE προσαρμοσμένη στο κεφάλαιο για να φτάσουμε στον 12μηνο στόχο μας για την τιμή των 11 ευρώ ανά μετοχή. Οι βασικοί κίνδυνοι για την επενδυτική μας άποψη και τον στόχο τιμής περιλαμβάνουν: (1) ασθενέστερο του αναμενόμενου μακροοικονομικό περιβάλλον, (2) δυσμενείς ρυθμιστικές αλλαγές, (3) ανταγωνιστικές πιέσεις που επηρεάζουν την τιμολόγηση και τον όγκο, (4) χαμηλότερη του αναμενόμενου αύξηση του χαρτοφυλακίου εξυπηρετούμενων δανείων, (5) σημαντική αύξηση της αντίληψης κινδύνου που επηρεάζει το κόστος ιδίων κεφαλαίων και την αποτίμηση, και (6) αρνητικές κεφαλαιακές εκπλήξεις», συνεχίζει ο οίκος.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.