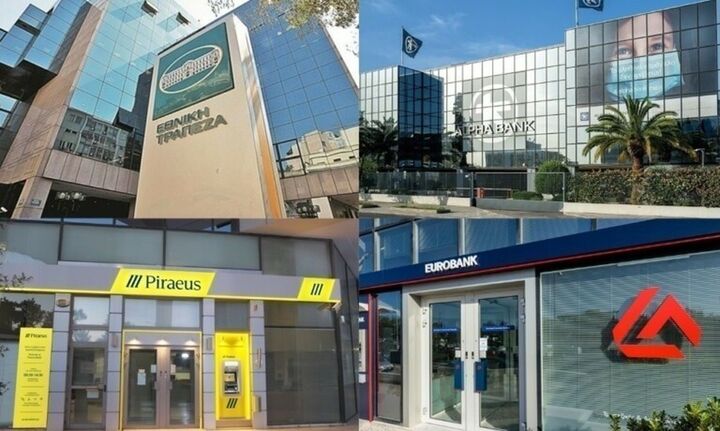
Την κάλυψη των ελληνικών τραπεζών αποφάσισε να ξεκινήσει η UBS δηλώνοντας “αγοραστής” και των τεσσάρων συστημικών τραπεζών με υψηλές τιμές στόχους και προτίμηση προς την Εθνική και την Πειραιώς.
Όπως σημειώνει ο ισχυρός επενδυτικός οίκος, οι τράπεζες βγαίνουν δυναμικά από την ελληνική κρίση χρέους και βρίσκονται σε μια καλή θέση για να κεφαλαιοποιήσουν την ισχυρή μακροοικονομική ανάκαμψη και τον πιστωτικό κύκλο υπό το βάση των εταιρειών – επιχειρήσεων. Οι αναλυτές βλέπουν υψηλά ανοδικά περιθώρια στα συντηρητικά, όπως τα χαρακτηρίζουν, τριετή business plans και στις εκτιμήσεις του consensus.
Έτσι, ξεκινά με αξιολογήσεις buy στις τέσσερις συστημικές τράπεζες και τιμή στόχο για την Alpha Bank στα 2,30 ευρώ, για τη Eurobank στα 2,60 ευρώ, για την Εθνική Τράπεζα στα 11 ευρώ και για την Τράπεζα Πειραιώς στα 5,50 ευρώ. Προσφέρουν ελκυστικά ανοδικά περιθώρια (26%-51%), όπως τονίζει, καθώς και σημαντικές δυνατότητες διανομής, ενώ υπάρχουν ορισμένες διαφορές στην τοποθέτησή τους σε βασικά θέματα και προφίλ κινδύνου.

Οι κορυφαίες της επιλογές είναι η Εθνική (ισχυρό franchise, υψηλή κερδοφορία, ευελιξία κεφαλαίου) και η Πειραιώς (δυνατότητα re-rating, ισχυρή κερδοφορία, κορυφαίο franchise καταθέσεων λιανικής και χρηματοδότησης επιχειρήσεων).
– Σύμφωνα με τον επενδυτικό οίκο, η Alpha Bank διαπραγματεύεται με δείκτη P/TNAV για το 2024 στο 0,55x, για δείκτη απόδοσης ενσώματων ιδίων κεφαλαίων, ROTE στο 10,8% (11,4% προσαρμοσμένο για CET1 στο 14%) και CET1 στο 15,9%. Με βάση την τιμή στόχο η μετοχή θα πρέπει να «παίζει» με P/TNAV στο 0,78x.
– Από την άλλη, η Eurobank διαπραγματεύεται με P/TNAV για φέτος στο 0,91x, για δείκτη απόδοσης ενσώματων ιδίων κεφαλαίων, ROTE στο 16,5% (19,8% προσαρμοσμένο για CET1 στο 14%) και CET1 στο 16,8%. Με βάση την τιμή στόχο η μετοχή θα πρέπει να «παίζει» με ένα fair P/TNAV στο 1,17x.
– Η Εθνική Τράπεζα διαπραγματεύεται με P/TNAV για το 2024 στο 0,89x, για δείκτη ROTE στο 17,4% (και στο 22,9% για CET1 14%) και CET1 19,4%. Με βάση την τιμή στόχο η μετοχή θα πρέπει να «παίζει» με ένα fair P/TNAV στο 1,3x.
– Τέλος, η μετοχή της Τράπεζας Πειραιώς, σύμφωνα με τις εκτιμήσεις της UBS, διαπραγματεύεται με δείκτη P/TNAV για το 2024 στο 0,65x, για δείκτη απόδοσης ενσώματων ιδίων κεφαλαίων, ROTE στο 15,5% (και στο 15,8% για CET1 14%) και CET1 14,5%. Με βάση την τιμή στόχο η μετοχή θα πρέπει να «παίζει» με ένα fair P/TNAV στο 0,92x.
Όπως σημειώνουν οι αναλυτές, οι ελληνικές τράπεζες προσφέρουν ελκυστικά ανοδικά περιθώρια της τάξεως του 26% – 51% καθώς και σημαντικές δυνατότητες επιβράβευσης των μετόχων τους. Ωστόσο, προκύπτουν ορισμένες διαφορές στη δομική τους σύσταση, σε διάφορες θεματικές και στα προφίλ κινδύνου, που οδηγούν τους αναλυτές του οίκους να θέσουν ως κορυφαίες επιλογές, τις μετοχές της Εθνικής Τράπεζας (ισχυρό franchise, υψηλή κερδοφορία, ευελιξία αξιοποίησης πλεονάζουσας ρευστότητας) και της Τράπεζας Πειραιώς (δυνατότητα re – rating, ισχυρή κερδοφορία, κορυφαίο franchise σε επίπεδο καταθέσεων λιανικής και χρηματοδότησης επιχειρήσεων – εταιρειών).
Με τις τράπεζες να βρίσκονται σε μια οριακή φάση επανέναρξης των χρηματικών διανομών, για πρώτη φορά μετά από περισσότερο από μια δεκαετία, τα σχέδια διανομής φαίνονται συντηρητικά, καθώς τα payouts ξεκινούν από 10% – 30% και αυξάνονται στο 50% σε διάστημα τριών ετών. «Βλέπουμε, ένα δυναμικό κεφαλαιακό σχηματισμό, υποβοηθούμενο από την ισχυρή κερδοφορία, με δείκτη ROTE στα τέλη του 2026 στο 13% – 20% (προσαρμοσμένο για CET1 στο 14%)», αναφέρει ο Stephan Potgieter, αναλυτής της UBS για τις τράπεζες των αναδυόμενων αγορών. Υπολογίζει πως τα διαθέσιμα για διανομή κεφάλαια μέχρι το 2026 μπορούν να φτάσουν το 60% των τρεχουσών κεφαλαιοποιήσεων των ελληνικών τραπεζών.

Ο κίνδυνος τυχόν περαιτέρω ζημιών από τα NPEs έχει υποχωρήσει, με το δείκτη πλέον στο 4,4%, ενώ οι αναβαλλόμενες φορολογικές απαιτήσεις (DTC) στα κεφάλαια CET1 αναμένεται επίσης να μειωθούν από το 58% στο 35% κατά μέσο όρο μέχρι τα τέλη του 2026.
Ελκυστικό «story» ανάκαμψης η Ελλάδα
Ο Gyorgy Kovacs, επικεφαλής οικονομολόγος του οίκου για τις αναδυόμενες αγορές, εκτιμά ότι η Ελλάδα αποτελεί ένα άκρως ελκυστικό «story» σε μακροοικονομικής ανάκαμψης, διατηρώντας την εκτιμησή του για ανάπτυξη της τάξεως του 2,5% φέτος και 3% το 2025. «Έχοντας λάβει περίπου 15 δισ. ευρώ από τα διαθέσιμα 36 δισ. ευρώ του RRF, η σωστή αξιοποίηση των υπόλοιπων κεφαλαίων την επόμενη τριετία αποτελεί «καταλύτη» για την κινητοποίηση περαιτέρω επενδύσεων», αναφέρει ο Kovacs.
Οι αναλυτές αναμένουν έναν ισχυρό πιστωτικό κύκλο στη βάση της ζήτησης για δάνεια από εταιρείες και επιχειρήσεις, της τάξεως του 8% περίπου ετησίως (2023 – 2026), ο οποίος αναμένεται να αντισταθμίσει κάποια πίεση προς το καθαρό επιτοκιακό περιθώριο (NIM – κυρίως στα επιχειρηματικά), καθώς τα επιτόκια μειώνονται, με τις ελληνικές τράπεζες να επωφελούνται από το πολύ χαμηλό κόστος χρηματοδότησης. Ωστόσο, εξακολουθούν να βλέπουν διατήρηση των εσόδων σε υψηλά επίπεδα, με μια δυναμική της τάξεως του 3% περίπου ετησίως (τέλη 2023 – τέλη 2026), υπό την ισχυρή αύξηση των εσόδων από αμοιβές και προμήθειες (εκτίμηση της UBS για αύξηση 10% ετησίως). Πιο σταθερή αναμένεται η Πειραιώς ενώ υψηλότερη αύξηση αναμένεται να καταγράψει η Eurobank (έως 6% ετήσιως) συμπεριλαμβανομένης της εξαγοράς της Ελληνικής Τράπεζας.
Ουσιαστικά, οι στρατηγικές αντιστάθμισης κινδύνους σε συνδυασμό με μια ισχυρή πιστωτική επέκταση (εκτίμηση UBS για αύξηση 5,7% ετησίως), καθώς και η ισχυρή αύξηση των προμηθειών (αύξηση 10,3% ετησίως) συμβάλλουν στη διατήρηση των εσόδων.
Οι «καταλύτες» για ένα περαιτέρω re – rating
Παράλληλα, παρά το μεγάλο re – rating που έλαβε χώρα από το 2021, οι αποτιμήσεις των ελληνικών τραπεζών εξακολουθούν να δείχνουν ελκυστικές στη βάση του δείκτη P/TNAV έναντι του δείκτη ROTE, τόσο σε ευρωπαϊκό όσο και στο πλαίσιο των αναδυόμενων αγορών. Το κόστος κεφαλαίου είναι υψηλό (16% έως 21%) στο πλαίσιο της απόδοσης του εγχώριου δεκαετούς τίτλου στο 3,7%.
Οι «καταλύτες» για ένα περαιτέρω re – rating περιλαμβάνουν μια πιθανή αναβάθμιση του guidance από τις διοικήσεις και το consensus και τυχόν υψηλότερες διανομές με την πάροδο του χρόνου. «Οι προβλεπόμενες αποδόσεις μας δεν περιλαμβάνουν τη διανομή πλεονάζοντος κεφαλαίου, η οποία θα μπορούσε να είναι σημαντική» αναφέρει ο Potgieter.