Μέχρι το τέλος αυτής της δεκαετίας, οι δανειολήπτες σε όλη την Ευρώπη καλούνται να αποπληρώσουν ένα «βουνό» από χρέη που ανέλαβαν όταν το κόστος χρηματοδότησης ήταν πολλές φορές χαμηλότερο
Μπορεί οι αυξήσεις των επιτοκίων να πλησιάζουν στο τέλος τους στην Ευρώπη, αλλά για τους καταναλωτές, τις εταιρείες και τις κυβερνήσεις που δανείστηκαν τρισεκατομμύρια ευρώ την εποχή του πολύ χαμηλού κόστους δανεισμού, τα χειρότερα δεν έχουν τελειώσει.
Μέχρι το τέλος αυτής της δεκαετίας, οι δανειολήπτες σε όλη την Ευρώπη καλούνται να αποπληρώσουν ένα «βουνό» από χρέη που ανέλαβαν όταν το κόστος χρηματοδότησης ήταν πολλές φορές χαμηλότερο. Όπως σημειώνει το Bloomberg, οι αυξήσεις των επιτοκίων είναι επώδυνες σε πολλές οικονομίες, όμως πρόκειται για ένα ιδιαίτερο σοκ για την Ευρώπη, όπου τα επιτόκια ήταν κάτω από το μηδέν για οκτώ χρόνια.
Πολλοί δανειολήπτες έχουν καθυστερήσει την αναχρηματοδότηση των δανείων τους, με την ελπίδα ότι τα επιτόκια θα μειώνονταν ξανά. Αλλά με τις οικονομίες να έχουν σε μεγάλο βαθμό καλύτερες επιδόσεις από το αναμενόμενο, αυτό φαίνεται όλο και πιο απίθανο.
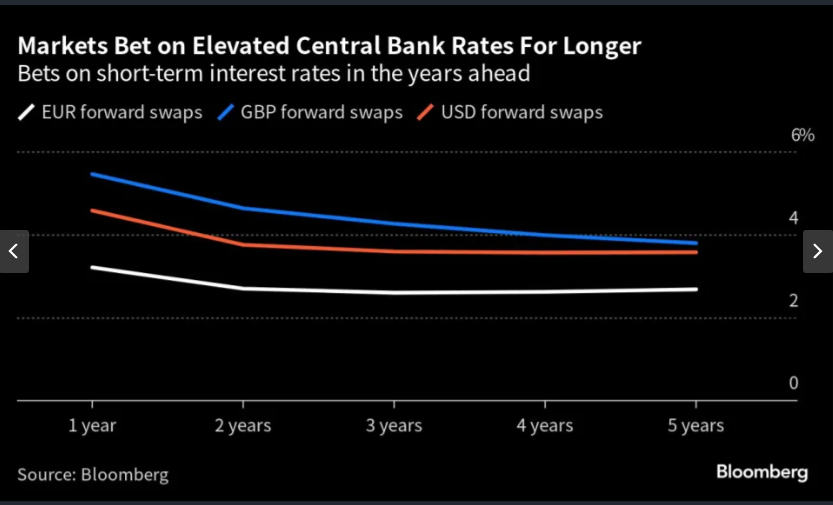
Έτσι, οι επενδυτές προβλέπουν ότι τα επόμενα χρόνια θα χαρακτηριστούν από χρεοκοπίες και περικοπές δαπανών, καθώς ένα μεγαλύτερο μέρος του εισοδήματος των επιχειρήσεων, των νοικοκυριών αλλά και των κυβερνήσεων θα διοχετευτεί στην αποπληρωμή χρεών.
Για τις επιχειρήσεις, πολλές εκ των οποίων δανείστηκαν σημαντικά ποσά κατά τη διάρκεια της πανδημίας, οι ανάγκες αναχρηματοδότησης ξεκινούν να αυξάνονται το 2025 και κορυφώνουν το 2026. Συγκεκριμένα, οι εταιρείες που εκδίδουν ομόλογα υψηλών αποδόσεων θα αντιμετωπίσουν χρέη ύψους τουλάχιστον 430 δισ. δολαρίων που λήγουν το δεύτερο μισό της δεκαετίας, σύμφωνα με στοιχεία του Bloomberg.

«Κατά τα χρόνια του εύκολου χρήματος, δεν δινόταν τόσο μεγάλη προσοχή στο πώς θα μπορούσε να μοιάζει ένα περιβάλλον υψηλών επιτοκίων», εξηγεί η Danielle Poli, διαχειρίστρια χαρτοφυλακίου της Oaktree Capital Management. «Βλέπουμε ότι το άγχος θα αυξηθεί ακόμα περισσότερο για ορισμένους δανειολήπτες, ειδικά εκείνους που έχουν πιο επιθετικές κεφαλαιακές δομές».
Ασφαλώς, οι χρεοκοπίες μεταξύ των πιο επικίνδυνων εταιρειών δεν αναμένεται να πλησιάσουν το ποσοστό του 13,4% που παρατηρήθηκε κατά τη διάρκεια της παγκόσμιας χρηματοοικονομικής κρίσης. Η Moody’s προβλέπει ότι ο ρυθμός των defaults ανάμεσα στις εταιρείες με αξιολόγηση junk θα ξεπεράσει παγκοσμίως τον ιστορικό μέσο όρο μέχρι το τέλος του τρέχοντος έτους και θα κορυφωθεί στο 4,7% τον Μάρτιο του 2024. Για την Ευρώπη, εκτιμάται ότι θα κορυφωθεί περίπου στο 3,8% στα μέσα του επόμενου έτος.
Για τις περισσότερες επιχειρήσεις, τα υψηλότερα επιτόκια αναμένεται να οδηγήσουν σε μείωση των κεφαλαιουχικών δαπανών, η οποία με τη σειρά της θα επιβαρύνει την οικονομική ανάπτυξη. Εταιρείες στην Ευρώπη, τη Μέση Ανατολή και την Αφρική προχώρησαν στην επαναγορά ομολόγων τους με τον ταχύτερο ρυθμό από το 2009 τους πρώτους πέντε μήνες του έτους, για να περιορίσουν τη μόχλευσή τους και να μειώσουν τις πληρωμές τόκων. Άλλες προσπάθησαν να παρατείνουν την περίοδο ωρίμανσης των χρεών τους.
Ωστόσο, μελέτη της Τράπεζας της Αγγλίας διαπίστωσε ότι οι εταιρείες με υψηλή μόχλευση ευθύνονται περίπου για το 60% του βρετανικού εταιρικού χρέους, αλλά διαθέτουν μόνο το 5% των μετρητών. Κάτι που σημαίνει ότι αυτές οι εταιρείες είναι τώρα πιο πιθανό να μειώσουν τις επενδύσεις ή τις θέσεις εργασίας τους για να επιβιώσουν.
Νοικοκυριά
Για τους καταναλωτές, οι επιπτώσεις από την αύξηση των επιτοκίων θα γίνουν κυρίως αισθητές μέσω της αύξησης του κόστους των στεγαστικών δανείων, καθώς σε πολλές χώρες, οι αποφάσεις των κεντρικών τραπεζών δεν έχουν ακόμη «περάσει» στις μηνιαίες πληρωμές των δανειοληπτών.
Όσα συνέβησαν στη Σουηδία μπορεί να αποτελούν έναν προάγγελο του τι περιμένει και τις άλλες χώρες. Για τους νέους δανειολήπτες στη Σουηδία, το κόστος δανεισμού τους ως ποσοστό του εισοδήματος διπλασιάστηκε στο 10% το 2022, φτάνοντας στο υψηλότερο επίπεδο της τελευταίας δεκαετίας τουλάχιστον. Αυτό προκάλεσε την κατακόρυφη πτώση των τιμών των ακινήτων, φέρνοντας μια σειρά από χρεοκοπίες.
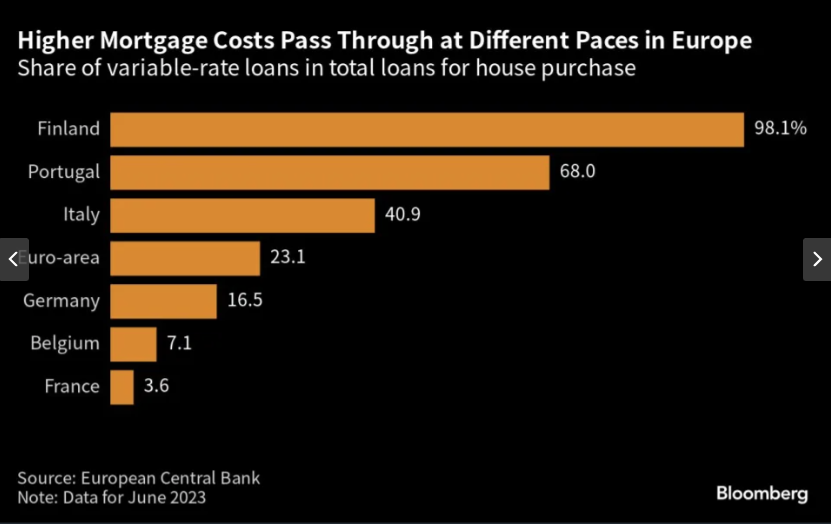
Οι οικονομίες της περιφέρειας, όπως η Ιταλία και η Πορτογαλία, έχουν υψηλότερο ποσοστό στεγαστικών δανείων με κυμαινόμενο επιτόκιο και άρα αναμένεται να υποφέρουν περισσότερο.
Κυβερνήσεις
Όμως τα υψηλότερα επιτόκια έχει ήδη αρχίσει να βαραίνουν τα οικονομικά των κρατών. Σε παγκόσμιο επίπεδο, οι κυβερνήσεις που αξιολογούνται από τη Fitch Ratings καλούνται να πληρώσουν τόκους περίπου 2,3 τρισ. δολαρίων το 2023, δηλαδή σχεδόν 50% υψηλότερους από το 2020. Για χώρες όπως το Ηνωμένο Βασίλειο, όπου το ένα τέταρτο του δημόσιου χρέους συνδέεται με τον πληθωρισμό, το βάρος είναι υψηλότερο ακόμη.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.