H ανάλυση της Eurobank
Κατά 23,9% χαμηλότεροι σε σχέση με το ιστορικό υψηλό που είχε καταγραφεί το 2009, πριν φανούν οι επιπτώσεις της κρίσης χρέους, διαμορφώνονται σήμερα οι μισθοί στην Ελλάδα.
Όπως σημειώνει ανάλυση της Eurobank, το 2022, ο μέσος ετήσιος μικτός μισθός ανά εργαζόμενο στην Ελλάδα ανήλθε στα 16,0 χιλ. ευρώ, σημειώνοντας αύξηση 3,8% σε σχέση με το 2021 (€15,4 χιλ.) και 6,6% σε σχέση με το προ-πανδημίας επίπεδό του (2019: €15,0 χιλ.). Υπολειπόταν όμως ακόμα κατά 23,9% των 21 χιλ. ευρώ που είχε καταγραφεί το 2009.
Στη σχετική κατάταξη, η Ελλάδα βρισκόταν στην 24η θέση μεταξύ των 27 χωρών της Ευρωπαϊκής Ένωσης (ΕΕ-27), με τον μέσο ετήσιο μισθό στην τελευταία να ανέρχεται στα €32,3 χιλ. Μεταξύ των χωρών της ευρωζώνης (ΕΖ-20), όπου ό μέσος μισθός ήταν στα €35,2 χιλ., η Ελλάδα βρισκόταν στην τελευταία θέση.
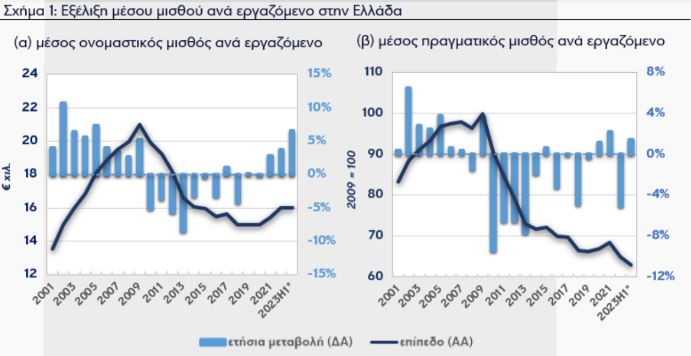
Οι οικονομολόγοι της Eurobank σημειώνουν ότι για να έχει νόημα μια τέτοια άσκηση, θα πρέπει ληφθεί υπόψη η εξέλιξη του επιπέδου των τιμών στην πρώτη περίπτωση και οι διαφορές στο κόστος διαβίωσης στη δεύτερη.
Προσαρμόζοντας τη διαχρονική εξέλιξη του μέσου ονομαστικού μισθού στην Ελλάδα στις μεταβολές του μέσου σταθμισμένου επιπέδου των τιμών, η ανάλυση σημειώνει ότι καθίσταται ακόμα πιο έκδηλη η συρρίκνωση της αγοραστικής δύναμης των μισθωτών κατά τα πρώτα χρόνια της κρίσης χρέους, κατά τα οποία ο πληθωρισμός παρέμενε θετικός παρά την πτώση των εισοδημάτων. Η μετά-κρίσης ανάκαμψη των πραγματικών μισθών κορυφώθηκε το 2021 (στο 68,4% του επιπέδου του 2009) και αντιστράφηκε το 2022 με την πτώση των πραγματικών μισθών κατά 5,1% λόγω του υψηλού πληθωρισμού (εναρμονισμένος δείκτης τιμών καταναλωτή +9,3%). Το πρώτο εξάμηνο του 2023, ο μέσος πραγματικός μισθός ήταν αυξημένος κατά 1,4% σε σχέση με το αντίστοιχο εξάμηνο του 2022 (+6,6% σε ονοματικούς όρους).
Αγοραστική δύναμη
Το 2000, η αγοραστική δύναμη του μέσου μισθού στην Ελλάδα βρισκόταν στο 70% περίπου του αντίστοιχου της Ευρωζώνης και το 2006 είχε ανέλθει στο 87,2%. Το 2009, έτος κατά το όποιο άρχισε να εκδηλώνεται η κρίση χρέους, βρισκόταν στο 86,4%, προτού μειωθεί απότομα τα χρόνια που ακολούθησαν. Έκτοτε, και ειδικότερα από το 2018 και έπειτα, βρίσκεται σε ήπια υποχώρηση (με εξαίρεση το 2020 κατά το οποίο σημείωσε οριακή άνοδο) ενώ αποκλίνει και από τις υπόλοιπες χώρες του ευρωπαϊκού Νότου με χαρακτηριστικά συγκρίσιμα με αυτά της Ελλάδας. Το 2022, αντιπροσώπευε το 56,9% του μέσου μισθού στην Ευρωζώνη και ήταν η χαμηλότερη στο μπλοκ.
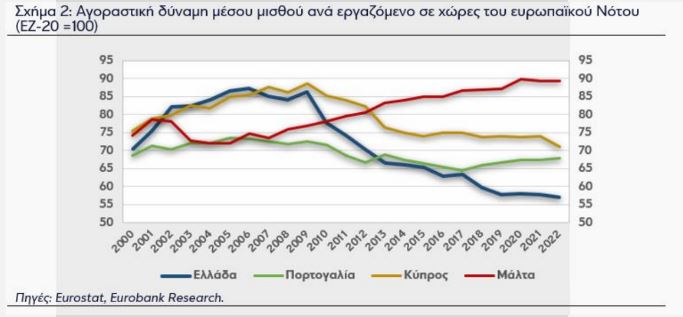
Όπως σημειώνει η Eurobank, καθοριστικός παράγοντας για τη διαμόρφωση των αμοιβών είναι, ή θα έπρεπε να είναι, η παραγωγικότητα της εργασίας. Αν και η αύξηση των πραγματικών μισθών έπεται της αύξησης της παραγωγικότητας της εργασίας, τυχόν μακροχρόνια υστέρηση του ρυθμού αύξησης των πρώτων από το ρυθμό αύξησης της δεύτερής συνιστά ένδειξη προβλημάτων στη δομή και τη λειτουργία της αγοράς εργασίας (π.χ. αναποτελεσματική διάρθρωση, στρεβλή ρύθμιση, υψηλό μη-μισθολογικό κόστος) και των αγορών αγαθών και προϊόντων (π.χ. ανεπαρκής λειτουργία του ανταγωνισμού). Από την άλλη, αυξήσεις στους μισθούς που υπερβαίνουν συστηματικά την αύξηση της παραγωγικότητας της εργασίας, οι οποίες συχνά είναι αποτέλεσμα εξωγενών παρεμβάσεων, παράγουν πληθωρισμό, διαβρώνουν την ανταγωνιστικότητα της οικονομίας και αποδεικνύονται μη διατηρήσιμες.
Τόσο η παραγωγικότητα της εργασίας όσο και οι πραγματικοί μισθοί σε όλες τις ανεπτυγμένες χώρες σημείωσαν αξιοσημείωτη άνοδο το πρώτο μισό της δεκαετίας του 2000. Με την παγκόσμια χρηματοπιστωτική κρίση η παραγωγικότητα υπέστη ισχυρό πλήγμα, συμπαρασέρνοντας και τους πραγματικούς μισθούς. Ενώ όμως στην Ευρωζώνη, ανέκαμψε σταδιακά τα μετέπειτα χρόνια, με τους μισθούς να ακολουθούν, στην Ελλάδα που βρισκόταν στην περιδίνηση της δεκαετούς κρίσης χρέους, με υποεπένδυση και έξοδο εργατικού δυναμικού υψηλής παραγωγικότητας, υπέστη κατάρρευση: το 2019 η παραγωγικότητα της εργασίας σε όρους ΑΕΠ ανά απασχολούμενο ήταν χαμηλότερη κατά 18,3% σε σχέση με το 2009, ενώ στην ΕΖ-20 είχε αυξηθεί κατά 7,9%. Μετά τo πλήγμα λόγω της πανδημίας COVID-19, η παραγωγικότητα στη χώρα μας ανέκαμψε, αλλά οι πραγματικοί μισθοί, ελέω της προαναφερθείσας (αναμενόμενης) υστέρησης αλλά και της πληθωριστικής διαταραχής, δεν ακολούθησαν: η παραγωγικότητα της εργασίας το 2022 ήταν αυξημένη κατά 2,6%, ενώ οι πραγματικοί μισθοί ήταν μειωμένοι 1,8% σε σχέση με το 2019. Παρόμοια ήταν και η εικόνα στην Ευρωζώνη (+0,6% και -2,5% αντίστοιχα).

Τα οφέλη και το κόστος
Το χαμηλό επίπεδο των ονομαστικών μισθών στην Ελλάδα, όπως και η αύξησή τους με ρυθμό μικρότερο από αυτόν των εταίρων μας με αντίστοιχα επίπεδα μισθών (όπως οι χώρες της Νότιας και Νοτιοανατολικής Ευρώπης ), έχουν αρνητικές συνέπειες για τους εργαζόμενους. Συνεπάγονται όμως άμεσα οφέλη τόσο για τις επιχειρήσεις, όσο και για την οικονομία εν γένει: μειώνουν το σχετικό μοναδιαίο κόστος της εργασίας στη χώρα μας, ενισχύουν την ανταγωνιστικότητα της οικονομίας μας, δίνοντας ώθηση στις εξαγωγές αγαθών και υπηρεσιών και καθιστούν την Ελλάδα έναν συγκριτικά πιο ελκυστικό προορισμό για ξένες επενδύσεις φυσικού κεφαλαίου. Μεσοπρόθεσμα όμως οι αρνητικές συνέπειες μπορεί να υπερβαίνουν τις θετικές, σύμφωνα με τη Eurobank: οδηγούν στην έξοδο εργατικού δυναμικού υψηλών δεξιοτήτων αποτρέποντας την καινοτομία και καθυστερώντας την ενσωμάτωση νέων τεχνολογιών και μεθόδων στην παραγωγική διαδικασία, στρέφουν την οικονομία στην παραγωγή αγαθών και υπηρεσιών χαμηλής προστιθέμενης αξίας, προσελκύουν κεφάλαια με βραχύτερο επενδυτικό ορίζοντα και πιο ευκαιριακό χαρακτήρα και ωθούν σταδιακά την οικονομία μας εγγύτερα στην κατηγορία των «οικονομιών χαμηλής παραγωγικότητας/χαμηλού κόστους», στην όποια η Ελλάδα δεν διαθέτει (και δεν θα ήταν σκόπιμο να αποπειραθεί να αποκτήσει) συγκριτικό πλεονέκτημα. Μακροπρόθεσμα, η οικονομία εγκλωβίζεται σε έναν φαύλο κύκλο χαμηλής παραγωγικότητας, χαμηλών αμoιβών και χαμηλού επιπέδου διαβίωσης και καθίσταται πιο ευάλωτη στις διακυμάνσεις του οικονομικού κύκλου αλλά και σε εξωτερικές διαταραχές.
Πώς θα αυξηθούν οι μισθοί
Όπως σημειώνει η Eurobank, η αύξηση των πραγματικών μισθών έγκειται στην αύξηση της παραγωγικότητας και την αντιμετώπιση των χρόνιων διαρθρωτικών αδυναμιών της ελληνικής οικονομίας, για τα οποία απαιτείται χρόνος και προσπάθεια. Οι ασκούντες τη δημοσιονομική πολιτική μπορούν όμως να λάβουν μέτρα και δράσεις έτσι ώστε να αντιμετωπίσουν βραχυχρόνια κάποιες από τις συνέπειες αυτών των αδυναμιών, όπως για παράδειγμα ο εξορθολογισμός του φορολογικού συστήματος, το οποίο μετακυλύει δυσανάλογο φορολογικό βάρος στους μισθωτούς. Επιπλέον, η μη τιμαριθμοποίηση των φορολογικών κλιμακίων του εισοδήματος φυσικών προσώπων αυξάνει αυτόματα το φορολογικό βάρος των εργαζόμενων –των οποίων το πραγματικό μικτό εισόδημα έχει ήδη υποστεί μείωση, όπως δείξαμε παραπάνω– καθώς σε περιόδους υψηλού πληθωρισμού, οι αυξήσεις στους μισθούς τείνουν να υπολείπονται αυτών του επιπέδου των τιμών.
Μοναδική είναι και η ευκαιρία που παρουσιάζεται χάρη στους πόρους του Ταμείου Ανάκαμψης και Ανθεκτικότητας που έχουν κατανεμηθεί σε δράσεις όπως η αναβάθμιση των δεξιοτήτων του εργατικού δυναμικού, η ψηφιοποίηση των επιχειρήσεων, ο εκσυγχρονισμός του αγροτικού τομέα και η λεγόμενή 4η βιομηχανική επανάσταση, σημειώνει η ανάλυση.
Μεσοπρόθεσμα, καθοριστικό ρόλο για την ενίσχυση των πραγματικών μισθών μπορεί να επιτελέσει η υλοποίηση επενδυτικών σχεδίων σε τομείς υψηλής οικονομικής πολυπλοκότητας και υψηλής προστιθέμενης αξίας.